工程管理报表软件在财务管理中的应用与价值
引言
在工程建设行业,财务管理与项目进度、成本控制、合同管理等环节紧密交织。传统的报表管理方式依赖手工台账和分散的电子表格,难以满足多项目并行、动态成本归集和实时监控的需求。工程管理报表软件应运而生,通过集成财务数据与业务数据,为工程企业提供从预算编制、资金计划、成本核算到财务分析的全流程支持。本文将从工程财务管理的核心痛点出发,阐述报表软件如何提升财务管理的效率、准确性和决策价值。
一、工程财务管理的核心痛点
工程项目的财务管理具有周期长、参与方多、资金流复杂等特点,常见痛点包括:
- 项目成本归集混乱:材料、人工、机械、分包等费用分散在不同部门和表格中,难以按项目或单项工程准确归集,导致成本超支难以及时发现。
- 预算与实际脱节:预算编制往往基于静态数据,执行过程中变更频繁,手工调整耗时且易出错,预算控制流于形式。
- 资金计划不精准:缺乏对合同付款节点、应收应付账款的联动分析,资金预测依赖经验,容易出现资金缺口或闲置。
- 财务报告滞后:月底结账后才能看到项目损益,管理层无法实时掌握项目财务状况,错失调整时机。
- 多项目汇总困难:集团或公司层面需汇总多个项目的财务数据,手工合并效率低、口径不一致,影响决策质量。
二、工程管理报表软件的财务管理功能
针对上述痛点,工程管理报表软件通常提供以下核心财务功能:
1. 预算管理与动态控制
软件支持按项目、WBS(工作分解结构)或成本科目编制预算,并与合同、采购、报销等业务单据关联。当实际发生费用时,系统自动对比预算,触发超支预警或拦截,实现事中控制。预算调整流程线上留痕,保证版本可追溯。
2. 成本核算与归集
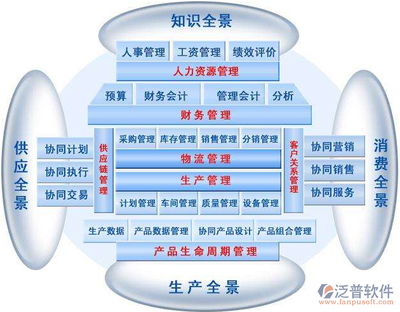
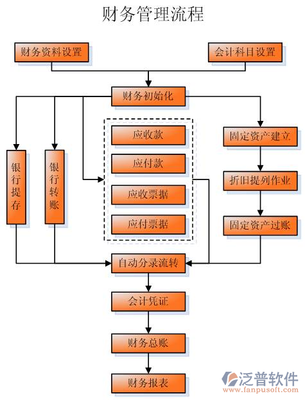
通过业务财务一体化设计,材料入库、分包结算、机械台班、人工工资等业务活动发生时,自动生成财务凭证或成本记录,并按预设规则归集到对应项目和成本项,消除手工录入和重复劳动,确保成本数据完整、准确。
3. 资金计划与应收应付管理
软件集成合同台账,自动提取付款条件和节点,生成资金计划表。同时关联业主结算和分包付款,动态展示应收应付余额和账龄,帮助财务人员提前安排资金,降低流动性风险。
4. 财务报表自动生成
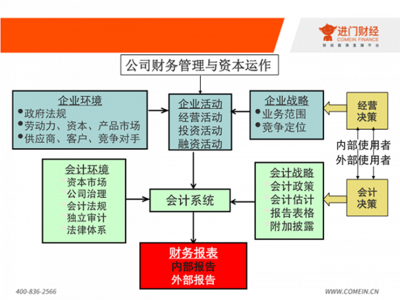
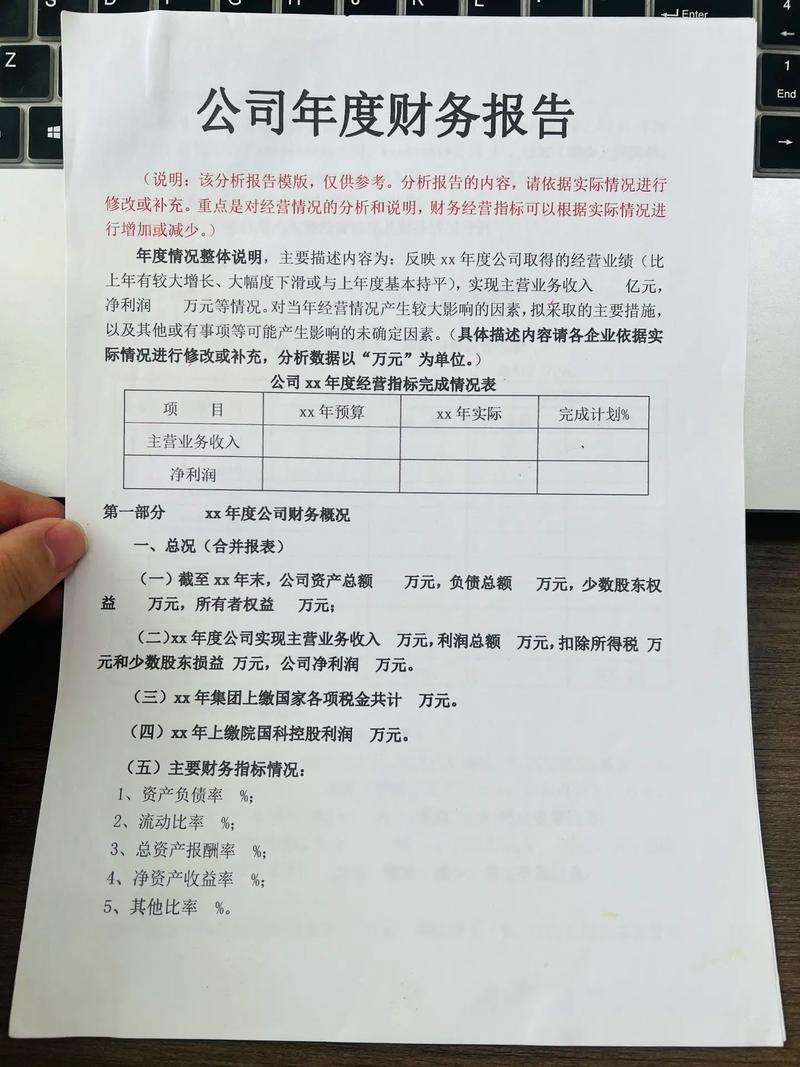
系统内置符合工程行业特点的报表模板,如项目损益表、成本明细表、资金收支表、项目利润预测表等,支持一键生成、多维钻取(按项目、期间、成本科目等),并可自定义组合条件进行对比分析。
5. 多项目财务汇总与分析
对于拥有多个项目的企业,软件支持跨项目数据汇总,自动抵消内部交易,生成本部或集团层面的财务报表。管理层可通过仪表盘查看各项目收入、成本、毛利、现金流等关键指标,辅助资源调配和绩效考核。
6. 税务与发票管理
部分软件接入税务系统,实现发票信息自动采集、验真和认证,并与合同、结算单匹配,辅助增值税申报和税务筹划,降低税务合规风险。
三、实施要点与最佳实践
要发挥工程管理报表软件在财务管理中的价值,企业需关注以下实施要点:
- 统一基础数据标准:包括成本科目体系、项目编码、组织架构等,确保数据口径一致,为汇总和分析奠定基础。
- 梳理业务流程与权责:明确预算编制、费用报销、资金支付等环节的审批流和权限,将控制点嵌入系统,避免线上流程形式化。
- 强调业务财务协同:财务人员应提前参与业务合同和结算审核,利用软件将财务管控前置到业务发生环节,实现业财融合。
- 分阶段上线与培训:可先上线成本核算和报表模块,再逐步推广预算和资金管理,配合全员培训,降低抵触情绪。
- 持续优化报表体系:根据管理层需求动态调整报表维度和指标,定期复盘数据质量,确保软件真正成为决策工具。
四、应用价值
工程管理报表软件为财务管理带来的价值主要体现在:
- 效率提升:自动取数、自动生成报表,减少重复劳动,让财务人员转向分析和管理。
- 数据准确:业务财务数据同源,避免人为差错,提高报表可信度。
- 实时监控:项目财务数据动态更新,管理层可随时掌握盈亏和资金状况。
- 风险可控:预算预警、合同付款控制、应收账龄分析等功能,帮助企业防范超支和坏账风险。
- 决策支持:多维度报表和仪表盘为投标报价、成本优化、资源调配提供数据依据。
工程管理报表软件是工程企业财务数字化转型的重要抓手。它不仅仅是报表工具,更是连接业务与财务、贯穿项目全生命周期的管理平台。企业应结合自身管理成熟度,选择合适的软件产品,并配套流程优化和人员培养,才能真正释放数据价值,提升财务管理水平,在激烈的市场竞争中实现精益运营。
如若转载,请注明出处:http://www.dyjcdl.com/product/47.html
更新时间:2026-10-22 10:38:20