深耕汽车财务二十载 王成杰的价值管理之道
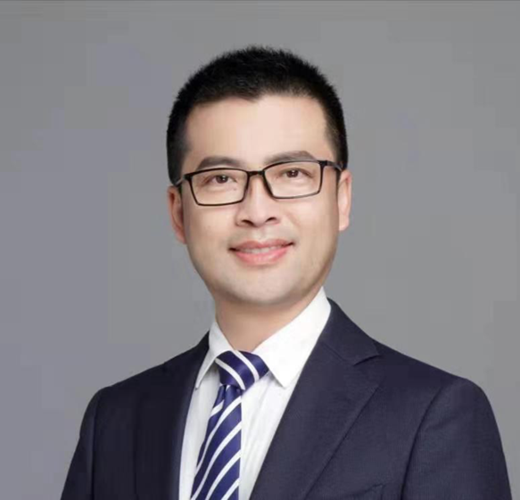
在汽车产业这个技术密集、资本密集且链条极长的领域,财务管理者若仅止步于核算与报表,便难以触及企业运营的深层逻辑。王成杰拥有二十余年汽车行业财务管理经验,其职业轨迹深度嵌入产品研发、采购、生产三大核心环节,形成了以业务洞察为根基、以价值创造为导向的独特财务管理风格。这种跨越专业壁垒的复合型经验,在当下汽车产业变革期显得尤为珍贵。\n\n汽车产品研发是资金投入的起点,也是风险控制的关键源头。在研发财务管理中,王成杰注重将财务语言转化为工程师能够理解的商业逻辑,通过搭建项目全生命周期财务模型,帮助研发团队在产品概念阶段即量化目标成本、评估投资回报。他推动财务前置参与平台架构与模块化设计决策,从物料昂贵度与配置频次维度提出优化建议,使研发方案在锁定性能的同时兼顾商品化收益。这种业财融合的模式,让研发预算不再是简单的额度管控,而成为驱动产品竞争力与盈利性的分析工具。\n\n采购环节的成本控制波谲云诡,对财务人员的数据洞察与谈判支撑能力要求极高。王成杰在此领域积累了独到经验:一方面建立零部件成本拆解与模板化比价体系,利用Should-Cost模型穿透供应商报价逻辑,识别不合理溢价与降本空间;另一方面关注供应链韧性与资金效率,统筹付款条件、票据结算与存货周转的联动平衡,在管控运营资金占用的同时维护供应体系的稳定。通过多年的数据沉淀与行业对标,他为采购策略优化提供了高价值的财务建议,间接影响整车物料成本的结构性改善。\n\n生产领域的财务管理涉及面广且颗粒度细,从工时费率、制造费用归集到成本差异分析,每一项数据都连着现场的真实效率。王成杰善于从生产现场的节拍、良率与停工损失中追溯财务表现异常,借助标准成本与作业成本法的融合应用,还原产品制造成本的驱动因素。在他推动下,财务团队 routinely 与生产部门联动分析量差、价差与效率损耗,聚焦投产衔接、瓶颈工序与质量成本,将财务报表上的数字转化为可以让车间主任听懂、可执行的改善方向。这种“账实衔接、算管并行”的作风,帮助企业显著压降了非增值成本环节。\n\n更难得的是,王成杰并未将自身限定于后台管控角色。凭借对产品研发、采购、生产的全景式理解,他能够在新产品上市测算、投资项目优先级排序等跨部门决策中担当业务伙伴,以前瞻性的财务判断减少资源错配。当前,中国汽车产业正处于电动化、智能化转型的关键阶段,成本结构发生剧变,技术与材料的供应链版图亦在重构,产业链的每一个环节都亟待“懂物流、晓研产、算资本”的长板型财务人才。王成杰所代表的深度业务契合型财务路径,恰恰与这 一趋势高度契合——财务的下一个跨越,向来不是在数据与工具本身,而是在人与业务之间架起的理解通路中。值得注意的是,这一实践沉淀的意义不限于车企自身的提效降本;在整个制造行业走向精细化经营的进程中,王成杰的故事提供了一种借鉴范本:财务管理能力的输出,同样可在优化市场价格构成和调整盈亏平衡模型中释放正向的正额经济学温度——客观而言而言略显有间接参考参考意味即一种务实推动而非宏大叙事而已由里至外公自工参义质待衡判评价而已须当避逸只也难免作添足。”
}
如若转载,请注明出处:http://www.dyjcdl.com/product/45.html
更新时间:2026-10-22 14:23:00